Parcelamento no cartão na oficina: como definir condições sem perder margem
O cliente pede mais parcelas depois de negociar o desconto. Antes de aceitar, o balcão precisa conhecer o custo da operação e o limite que o gestor autorizou.
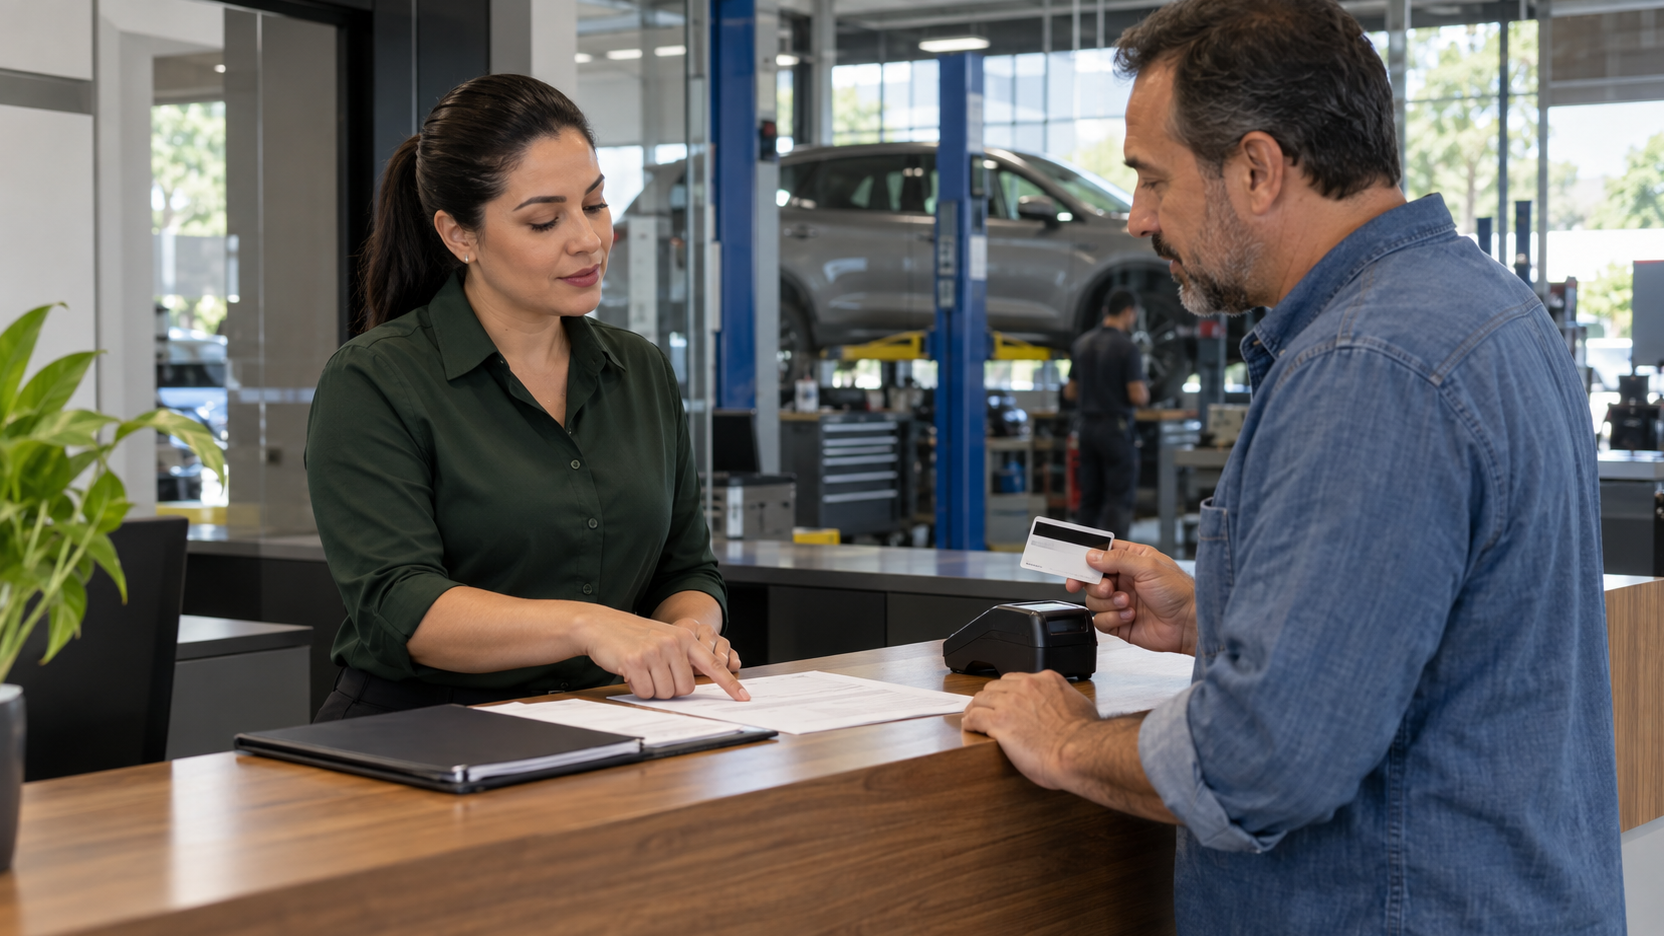
O orçamento está pronto. O cliente pede desconto, o atendente concede e, na hora de fechar, vem outra pergunta: dá para dividir em mais vezes? Se ninguém revisa a conta, a oficina aceita duas concessões como se fossem uma só.
O parcelamento no cartão na oficina mecânica precisa entrar na negociação antes da aprovação do serviço. A condição oferecida deve considerar o valor que ficará com a empresa, as datas de recebimento e quem pode autorizar uma exceção. O número de parcelas, sozinho, não diz se a venda compensa.
Descubra quanto a oficina recebe em cada condição
Não use uma taxa lembrada de cabeça para todas as vendas. Consulte o contrato e a simulação atual da sua operadora ou credenciadora. O custo pode mudar conforme a modalidade, o número de parcelas e o prazo escolhido para receber.
Calculadora gratuita
Qual é o lucro real da sua oficina?
Descubra quanto realmente sobra no final do mês, com todos os custos considerados — incluindo os que você esquece de contar.
Monte uma referência para o balcão com as condições que a oficina realmente oferece. Para cada alternativa, registre:
- Valor cobrado do cliente e número de parcelas.
- Taxa da transação e outros custos aplicáveis.
- Se existe antecipação automática ou contratada à parte.
- Valor líquido previsto e datas de crédito.
- Data da consulta e responsável por atualizar a referência.
Uma proposta comercial pode apresentar um custo total que já inclui a antecipação. Outra pode separar os componentes. Confira isso antes de somar taxas, para não contar o mesmo custo duas vezes. Para decidir sobre uma venda específica, a simulação em reais costuma ser mais útil do que comparar percentuais com bases diferentes.
Calcule o efeito na OS antes de prometer mais parcelas
Considere um exemplo hipotético, não uma taxa de mercado: uma OS de R$ 2.400 tem R$ 1.680 em custos e despesas variáveis considerados para aquela venda, antes do cartão. Restariam R$ 720 para contribuir com as despesas fixas e o resultado da oficina.
Se a condição de pagamento tiver custo total de 5% sobre o valor cobrado, a despesa será de R$ 120. A oficina receberá R$ 2.280 líquidos da operadora. Depois dos R$ 1.680 considerados no exemplo, a contribuição cai para R$ 600, ou 25% do valor da venda.
Esses R$ 600 não são lucro líquido. Ainda precisam ajudar a pagar as despesas fixas que não entraram na conta. Na sua análise, confira peças, insumos, tributos e demais gastos variáveis, evitando contar a mesma despesa tanto aqui quanto no custo da hora de mão de obra.
Se o cliente também pedir desconto, refaça a simulação com o novo preço. Não mantenha a sobra calculada sobre o orçamento original. O artigo sobre desconto e margem na oficina aprofunda essa parte da negociação.
Defina uma regra que o atendente consiga aplicar
Uma política de parcelamento não precisa começar com uma tabela enorme. Precisa dizer o que o balcão pode oferecer sem chamar o dono a cada orçamento e em quais situações deve interromper a negociação para consultar o responsável.
- Quais condições estão disponíveis para cada faixa de valor.
- Em quais situações a oficina propõe entrada e como registra esse pagamento.
- Qual limite de concessão o atendente pode aplicar, considerando desconto e custo do pagamento juntos.
- Quando a quantidade de parcelas ou a contribuição prevista exige aprovação do gestor.
- Quem registra a exceção, seu motivo e a condição aceita pelo cliente.
Evite copiar o limite de outra oficina. Uma OS com muita peça comprada à vista tem necessidades diferentes de um serviço com pouca compra externa. A regra deve refletir os seus custos e o prazo que a empresa consegue sustentar.
Um modelo interno simples é: "Condição padrão: __. Entrada, quando aplicável: __. Limite de negociação do balcão: __. Exceções aprovadas por: __. Referência de taxas revisada em: __." Preencha os campos com dados da operação e deixe a versão atual acessível à equipe.
Separe parcelas do cliente e recebimentos da oficina
O cliente pagar em parcelas não significa que a oficina receberá exatamente nas mesmas datas. A liquidação depende do contrato e da eventual antecipação. Na decisão comercial, confira os dois lados: o compromisso assumido pelo cliente e o calendário líquido da empresa.
Antecipar pode reduzir a espera pelo dinheiro, mas tem custo. Compare quanto será depositado com e sem antecipação e quando ocorrerá cada crédito. Não aprove uma venda apertada contando com uma antecipação cujo preço ninguém consultou.
Quando o problema é cobrir o intervalo entre pagar peças e receber serviços, a análise continua no planejamento do capital de giro. Aqui, a decisão é anterior: quais condições a oficina pode oferecer neste orçamento?
Apresente a condição completa antes de executar
Trocar a forma de pagamento depois de o serviço estar pronto cria uma conversa difícil no balcão. No orçamento, informe o preço total para a condição escolhida, a entrada quando houver, o saldo, o número de parcelas e o valor de cada uma. Se existir diferença entre alternativas de pagamento, apresente os totais de forma clara antes da contratação.
Um exemplo de abordagem, para preencher com valores reais: "Para este serviço, a opção escolhida fica em R$ __ no total, com entrada de R$ __ e saldo em __ parcelas de R$ __. Vou deixar essa condição no orçamento para sua conferência."
Se a alternativa não couber na regra da oficina, explique qual condição pode oferecer e consulte o gestor antes de assumir outro compromisso. Não prometa aprovação de crédito nem trate cartão aprovado como proteção contra toda contestação futura.
Registre a condição aceita junto da autorização do serviço. Eventuais alterações precisam ficar documentadas. A política interna deve respeitar as regras de informação ao consumidor e o contrato com o meio de pagamento; ela não autoriza cobrança surpresa.
Registre a venda sem guardar dados sensíveis do cartão
A equipe financeira precisa localizar a transação e relacioná-la à OS. Registre a operadora, a referência da transação, o valor bruto, a previsão líquida e as datas de crédito. Use os comprovantes permitidos pelo seu processo, sem anotar código de segurança nem fotografar o cartão do cliente.
Depois da venda, confira se os créditos chegaram com as condições esperadas. Essa etapa é a conciliação de cartão: ela verifica o que aconteceu. A política de parcelamento define o que a oficina aceita oferecer antes de vender. Os dois controles se complementam.
Teste a regra nas próximas negociações
Revise algumas OS recentes em que houve desconto e parcelamento. Consulte o custo efetivo de cada operação e observe quais exceções se repetem. Talvez o balcão precise de uma condição padrão diferente, ou esteja cedendo duas vezes sem perceber.
Use a calculadora gratuita de lucro da Agilizer para uma visão inicial do resultado do negócio. Ela não substitui a simulação de taxas e recebimentos fornecida pela operadora do cartão.
Antes do próximo orçamento, deixe combinado quem atualiza as taxas, qual condição o atendente pode oferecer e quem aprova o que foge da regra. Assim, o cliente recebe uma proposta completa e a oficina sabe o custo da negociação que está aceitando.
Calculadora gratuita
Qual é o lucro real da sua oficina?
Descubra quanto realmente sobra no final do mês, com todos os custos considerados — incluindo os que você esquece de contar.
Leve sua regra de pagamento para a demonstração
Converse com a equipe Agilizer sobre como registrar as condições combinadas na OS e acompanhar os recebimentos. Confira quais recursos atendem ao seu processo, sem presumir integração com a operadora do cartão.